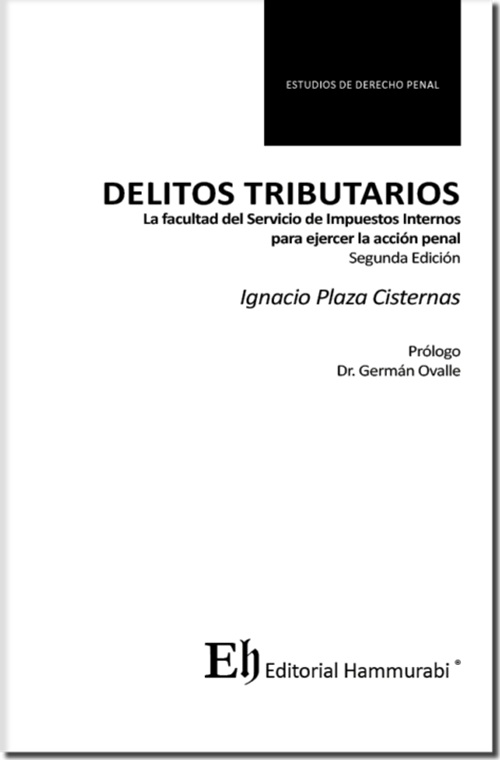
DELITOS TRIBUTARIOS La facultad del Servicio de Impuestos Internos para ejercer la acción penal – 2da edición
El precio original era: $30.900.$29.350El precio actual es: $29.350.
SEGUNDA EDICIÓN FEBRERO 2024
2 disponibles
 Agente / Preguntas de preventa
¿Necesitas ayuda? Contáctenos vía WhatsApp
Descripción
En los recientes años, y con la designación del nuevo Director del Servicio de Impuestos Internos, Hernán Frigolett, se han tomado una serie de medidas con el fin de potenciar la persecución del delito tributario en Chile, con el fin perseguir y ejercer la acción penal ante conductas defraudatorias del patrimonio fiscal.
Entre estas medidas, se encuentra la nueva Circular N°58 del Servicio de Impuestos Internos, que establece nuevos procedimientos, entre ellos un procedimiento simplificado que le otorga mayor celeridad a la recopilación de antecedentes; se ha celebrado e implementado un convenio de colaboración con el Ministerio Público, para fortalecer la persecución del delito tributario, y otros delitos asociados a los mismos; todo lo cual se ha traducido en un aumento de los casos en que el Servicio, ha decidido querellarse en sede penal.
Además, se ha vuelto a la antigua doctrina del Servicio, en cuanto a querellarse “en contra de quienes resulten responsables” de los ilícitos tributarios, lo cual se traduce en que si durante la investigación realizada por el Ministerio Público, se detectan nuevas personas que pudieran haber cometido hechos constitutivos de delito tributario, el Ministerio Público se encuentra facultado, de perseguir penalmente a dichas personas.
Por lo cual, por todas estas acciones, es que hemos estimado necesario lanzar una edición actualizada de este libro, con el fin de que abogados, académicos, estudiantes, entre otros, puedan utilizar esta monografía como referencia a sus investigaciones o en su trabajo, esperando les sea de utilidad.
Autor: Ignacio Plaza Cisternas
ÍNDICE
CAPÍTULO I
SITUACIÓN ACTUAL PARA EL EJERCICIO DE LA ACCIÓN PENAL
- Historia y normativa actual
1.1. DFL Nº 190 de Código Tributario
2.1. Postura tradicional
2.2. Otras posturas
- Sujeto activo de la acción penal
3.1. Director del Servicio de Impuestos Internos
3.2. Reseña histórica
3.3. Situación actual
3.4. Procedimientos
3.4.1. Circular N°8 de fecha 14.01.2010
3.4.2. Circular N°58 de fecha 28.12.2022
- Criterios expuestos por el SII para ejercer la acción penal
4.1. Criterios
4.1.1. Circular N°8 de fecha 14.01.2010
4.1.2. Circular N°58 de fecha 28.12.2022
4.2. Críticas a los criterios orientadores del Servicio de Impuestos Internos
CAPÍTULO II
PROBLEMAS DERIVADOS DEL EJERCICIO DISCRECIONAL DE LA ACCIÓN POR EL SII
- El problema de la titularidad de la acción penal
- ¿Principio de oportunidad ejercido por el SII en los delitos tributarios?
- Conflictos con principios del Derecho Penal
3.1. Principio de Legalidad
3.2. Principio de la Culpabilidad
3.3. Principio de Igualdad
- Proyectos de Ley
4.1. Boletín Nº 4668-05
4.2. Boletín Nº 5586-05
4.3. Boletín Nº 9813-17
4.4. Boletín Nº 9935-07
4.5. Boletín Nº 9954-05
4.6. Boletín Nº 12628-07
- Alternativas de solución
ANEXO
- Rol 13489-2006
- Rol 14915-2015
- Rol 6215-19-INA
- Rol 2221-2015
- RIT 6873-2014
- CIRCULAR N°8 del 14.01.2010
- CIRCULAR N°58 del 28.12.2022
Información adicional
| AUTOR | IGNACIO PLAZA CISTERNAS |
|---|---|
| TAPA | RUSTICO |
| EDICION | 2024 |
| EDITORIAL | EDITORIAL HAMMURABI |
| PAGINAS | 228 |
| MEDIDAS | 15X23 |